Das Zinshaus als Anlage: Rendite, Risiko, Substanz
Wiener Zinshäuser gelten als wertstabilste Anlageform des Landes. Was hinter dem Ruf steckt — und worauf Investoren beim Einstieg achten sollten.
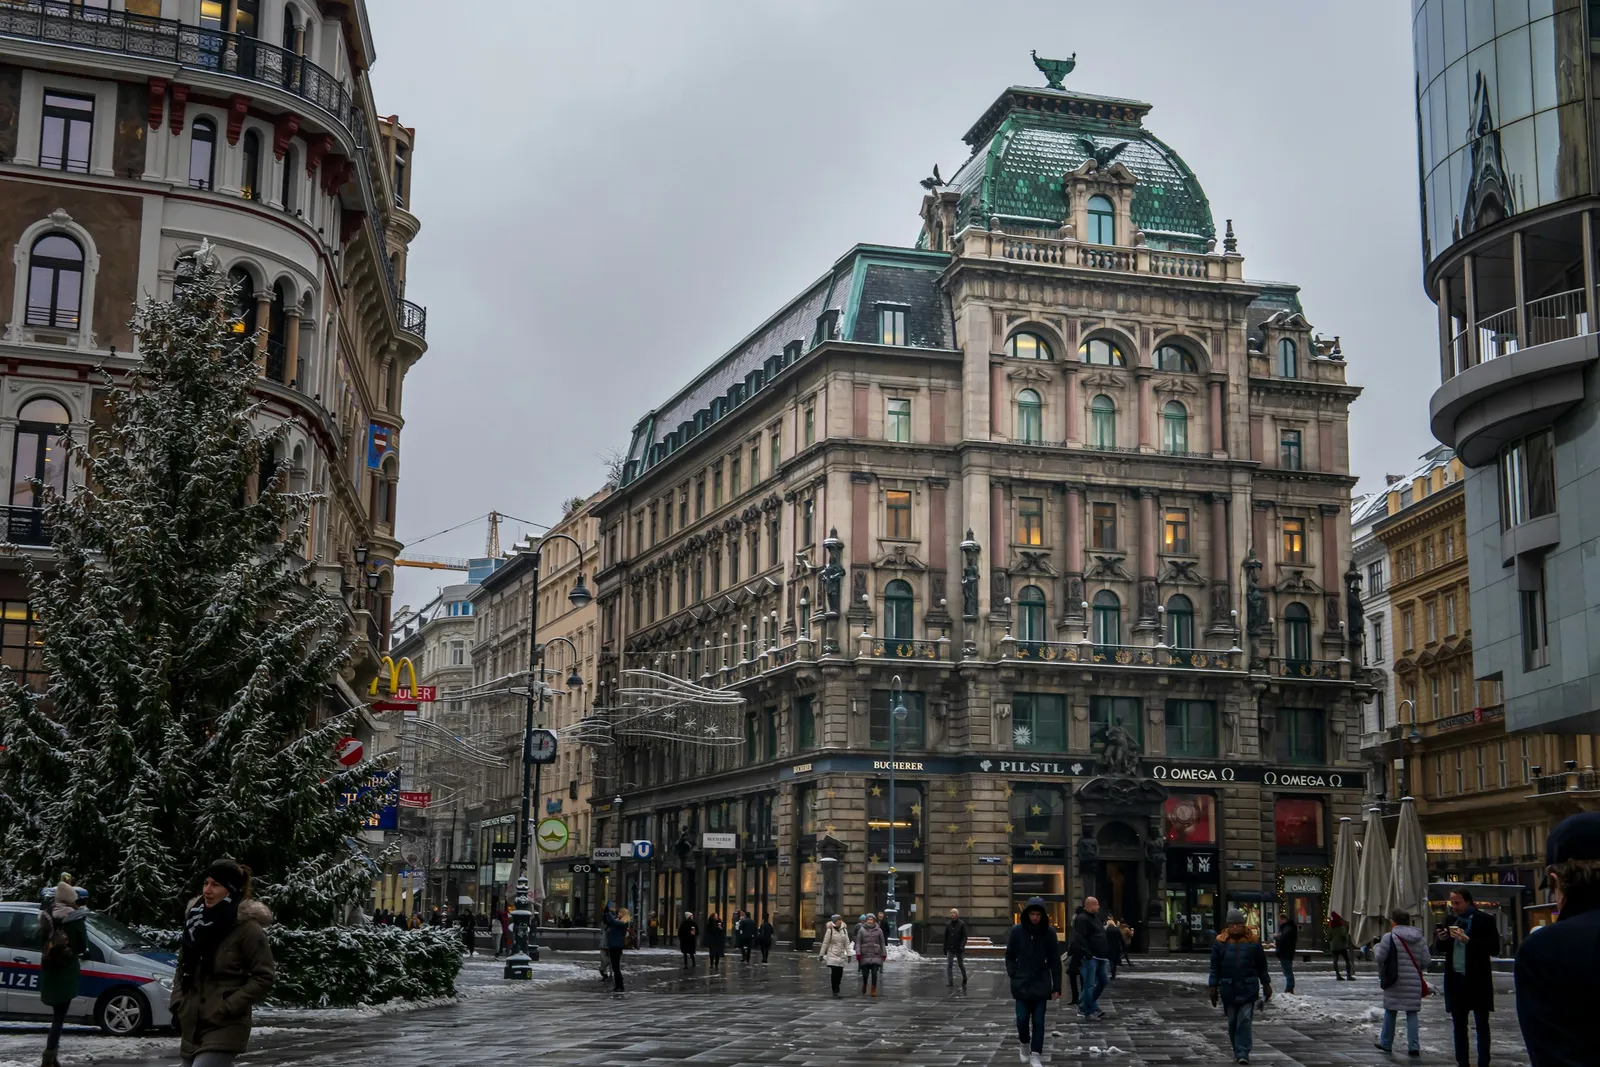
Das Wiener Zinshaus ist eine Anlageklasse für sich. Es verbindet, was sonst selten zusammenkommt: knappe Substanz in einer wachsenden Stadt, laufende Erträge und ein Entwicklungspotenzial, das sich über Jahre heben lässt. Es hat Kriege, Inflationen und Währungsreformen überstanden — und die Familien, die es besitzen, oft über Generationen begleitet.
Genau deshalb ist es auch eine Anlage, bei der sich Fehler lange auswirken. Wer 2025 einsteigen will, sollte wissen, worauf er sich einlässt.
Warum das Zinshaus besonders ist
Gründerzeithäuser werden nicht mehr gebaut. Der Bestand in Wien ist endlich, und er schrumpft — durch Abbruch, durch Parifizierung in Eigentumswohnungen, durch Umwidmung. Gleichzeitig wächst die Stadt, und die Nachfrage nach Wohnungen in gewachsenen Lagen wächst mit. Das ist die einfachste Erklärung für die Wertentwicklung der letzten Jahrzehnte, und sie gilt weiter.
Dazu kommt die Struktur: Ein Zinshaus mit zwanzig Wohnungen streut sein Risiko auf zwanzig Mieter. Fällt einer aus, tragen die anderen. Und es bietet Gestaltungsspielraum, den eine einzelne Eigentumswohnung nie hat — Dachausbau, Zusammenlegung, Sanierung, Neuvermietung.
Rendite ist nicht alles
Die laufende Rendite eines Zinshauses ist bescheiden. In guten Lagen liegt sie oft unter drei Prozent, bezogen auf den Kaufpreis, bei Häusern mit vielen alten Mietverträgen noch darunter. Wer nur auf die Anfangsrendite schaut, kauft falsch — oder kauft in Lagen, in denen die Rendite hoch ist, weil sonst wenig für das Haus spricht.
Der Wert entsteht anders: durch Mietanpassungen bei Neuvermietung, durch Dachausbau und Sanierung, durch die Zusammenlegung kleiner Wohnungen zu marktgängigen Grundrissen, und durch die schiere Knappheit von Häusern, die niemand mehr bauen kann. Ein Zinshaus ist ein Projekt auf zehn oder zwanzig Jahre, kein Sparbuch.
Das Mietrecht verstehen
Wer ein Wiener Zinshaus kauft, kauft Mietverträge — und für Häuser aus der Zeit vor 1945 gilt das Mietrechtsgesetz in seinem vollen Umfang. Das bedeutet gesetzlich begrenzte Mietzinse für viele Wohnungen, Zuschläge und Abschläge nach einem Katalog, Regeln für Befristung, Erhaltung und Betriebskosten. Seit 2025 sind auch die jährlichen Anpassungen gesetzlich gedeckelt.
Das klingt nach Einschränkung, und das ist es auch. Aber es ist ein bekannter Rahmen, und wer ihn kennt, kann rechnen: Welche Verträge sind alt, welche laufen aus, welche Wohnungen lassen sich bei Neuvermietung anders positionieren? Die Mieterstruktur ist die wichtigste Zahl im Datenraum — wichtiger als der Quadratmeterpreis.
Was beim Kauf zählt
Entscheidend sind Lage, Zustand und Mieterstruktur, in dieser Reihenfolge. Die Lage bestimmt, was sich langfristig erzielen lässt. Der Zustand bestimmt, wie viel Kapital in den nächsten Jahren zusätzlich gebraucht wird: Dach, Keller, Steigleitungen, Fassade, Stiegenhaus, Lift. Ein Haus mit vielen Altmietverträgen bringt wenig Ertrag, aber viel Potenzial; ein durchsaniertes Haus mit freien Mieten bringt Ertrag, aber wenig Spielraum.
Dazu kommen Fragen, die man nur vor Ort und im Datenraum klärt: Gibt es Rückstände bei Mietern, offene Verfahren, behördliche Auflagen? Ist das Haus parifiziert, gibt es Wohnungseigentum in einzelnen Einheiten? Wie ist das Dachgeschoss gewidmet? Wer hier oberflächlich prüft, zahlt später.
Die Rechnung
Ein einfaches Beispiel: Ein Haus in einem inneren Bezirk mit zwei Prozent Anfangsrendite, gut die Hälfte der Wohnungen in alten Verträgen, Dachboden unausgebaut, Fassade seit Jahrzehnten unberührt. Auf dem Papier eine schwache Anlage. In der Realität: jede Neuvermietung hebt den Ertrag, der Dachausbau finanziert die Sanierung, und in zehn Jahren steht ein saniertes Haus mit Lift, Terrassenwohnungen und marktnahen Mieten in einer Lage, die niemand mehr nachbauen kann.
Ob diese Rechnung aufgeht, hängt an der Geduld des Eigentümers, an seinem Kapital und an der Qualität der Umsetzung. Sie geht nicht immer auf. Aber wenn sie aufgeht, ist das Zinshaus die Anlage, die alle anderen schlägt.
Der Einstieg 2025
Investoren, die jetzt einsteigen, treffen auf einen Markt, der sich nach zwei ruhigen Jahren wieder bewegt: Die Zinsen sinken, Verkäufer, die gewartet haben, kommen zurück, und die Konkurrenz um gute Häuser ist noch überschaubar. Das wird nicht so bleiben.
Wir kennen die Häuser, die auf den Markt kommen, oft bevor sie es tun — weil wir ihre Eigentümer kennen. Und wir sagen offen, welche wir kaufen würden und welche nicht. Das ist bei einer Anlage, die man zwanzig Jahre behält, der wichtigste Rat, den man bekommen kann.